
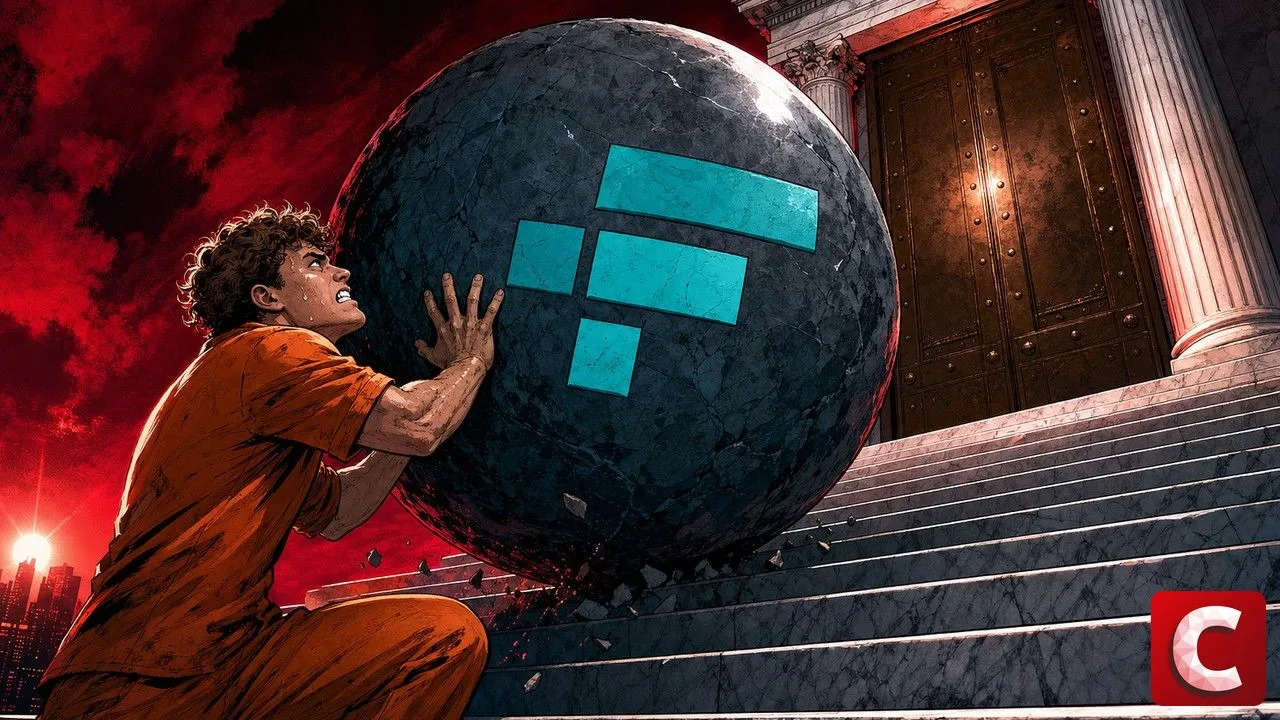
SBF a déposé une requête devant la Cour suprême des États-Unis pour obtenir un nouveau procès et faire tomber l’ordre de confiscation de 11 Md$ prononcé contre lui. Sam Bankman-Fried, fondateur de FTX, purge une peine de 25 ans depuis 2024, après une condamnation sur sept chefs mêlant fraude, entente et blanchiment. La Cour d’appel du deuxième circuit avait confirmé cette condamnation en juin 2026. La requête attaque à la fois la conduite du procès et le montant de la sanction financière.
Pour résumer
- SBF demande un nouveau procès et l’annulation de 11 Md$ de confiscation.
- Il affirme avoir été empêché de démontrer que FTX disposait des actifs nécessaires pour rembourser ses clients.
- La confiscation est attaquée sur le terrain du huitième amendement, qui interdit les amendes excessives.
Obtenir un résumé de cet article par IA
ChatGPTSBF attaque le procès et les 11 Md$ dans la même requête
La requête déposée devant la Cour suprême ne poursuit pas un seul objectif. Elle attaque d’un côté la validité du procès qui a conduit à la condamnation, et de l’autre le montant de la confiscation prononcée au moment de la peine. Ces deux volets reposent sur des fondements juridiques différents et peuvent donc prospérer séparément.
Le rappel des faits judiciaires tient en quelques lignes. SBF a été reconnu coupable sur sept chefs d’accusation, qui couvrent la fraude, l’entente en vue de commettre une fraude et le blanchiment d’argent. La peine, prononcée en 2024, s’élève à 25 ans de prison.
L’accusation a soutenu tout au long de la procédure que des milliards de dollars avaient quitté la plateforme FTX pour rejoindre Alameda Research, le fonds que dirigeait Bankman-Fried. Cet argent a servi à des investissements risqués, à des dons politiques et à des dépenses personnelles.
Le second volet porte sur les 11 Md$ que la justice lui ordonne de restituer. La requête soutient que ce montant constitue une amende excessive au sens du huitième amendement de la Constitution américaine. C’est un terrain distinct de celui de la culpabilité, et il ne suppose pas d’annuler la condamnation pour aboutir.
Le calendrier explique pourquoi la démarche arrive maintenant. En juin 2026, un collège de trois juges de la Cour d’appel du deuxième circuit a confirmé la condamnation. Les voies d’appel ordinaires étant épuisées, il ne restait que la Cour suprême.
Une précision compte ici, parce qu’elle est régulièrement escamotée dans les commentaires. La Cour suprême n’est pas saisie automatiquement du fond. Elle doit d’abord décider si elle accepte de se saisir du dossier, et la très grande majorité des requêtes de ce type, celle de SBF comprise, sont écartées sans examen au fond.
La voie judiciaire n’est pas la seule que SBF explore. En juin 2026, il avait déjà déposé une demande de grâce présidentielle auprès de Donald Trump, une démarche qui relève du pouvoir exécutif et qui suit son propre chemin, indépendant des tribunaux.
Mener les deux de front a une logique. Une grâce efface les conséquences pénales sans reconnaître d’erreur judiciaire, une décision de la Cour suprême ferait l’inverse. Pour celui qui la sollicite, seule la seconde restaure quelque chose de sa version des faits.
L’argument écarté au procès : illiquide plutôt qu’insolvable
Le cœur de la requête tient dans une distinction comptable devenue une question de droit. SBF soutient que FTX et Alameda étaient temporairement illiquides en novembre 2022, mais qu’elles détenaient assez d’actifs pour rembourser intégralement clients et investisseurs.
Le reproche adressé au tribunal de première instance découle directement de là. Les avocats de SBF affirment qu’il a été empêché de produire les éléments qui auraient étayé cette démonstration devant le jury. L’argument ne porte donc pas sur l’interprétation des faits, mais sur ce que le jury n’a jamais pu entendre.
La requête ajoute un élément que l’époque du procès ne connaissait pas. Elle avance que les clients ont depuis été remboursés, et avec des intérêts substantiels. Cette affirmation appartient au texte déposé par la défense, elle n’est pas un constat de la juridiction.
Juridiquement, la distinction entre illiquidité et insolvabilité n’est pas un détail sémantique. Une entreprise illiquide manque de trésorerie disponible face à des retraits massifs. Une entreprise insolvable doit plus qu’elle ne possède. La première situation se résout avec du temps, la seconde pas.
La faiblesse de la construction saute pourtant aux yeux. Les fonds déplacés vers Alameda appartenaient aux clients de la plateforme, et le fait qu’un remboursement soit intervenu ensuite ne dit rien de l’intention au moment des transferts. Les affaires de fraude crypto jugées ces derniers mois, comme la condamnation de Rodney Burton dans le dossier HyperFund à 1,8 Md$, montrent que les juridictions américaines regardent le mécanisme, pas le solde final.
Pour les créanciers, cette partie du dossier a surtout une portée symbolique. Les procédures de restitution suivent leur cours devant le tribunal des faillites et ne dépendent pas de l’issue de la requête pénale. Un succès devant la Cour suprême ne rouvrirait pas la répartition des actifs.
Ce qui se joue relève davantage du récit que du remboursement. Faire admettre que FTX était solvable transformerait, pour SBF, rétroactivement un effondrement frauduleux en accident de liquidité, et c’est précisément cette lecture que la défense pousse depuis le premier jour.
À voir également sur Cryptonomic :
- La justice américaine gèle 52 M$ sur un marché Telegram
- MetaMask quitte Consensys et relance la question du token
- MicroStrategy porte la trésorerie Bitcoin la plus exposée
L’arrêt Kousisis de 2025 verrouille la porte principale
Pour confirmer la condamnation en juin, le deuxième circuit s’est appuyé sur une décision récente de la Cour suprême elle-même. L’arrêt Kousisis contre États-Unis, rendu en 2025, retient qu’un acte peut constituer une fraude électronique sans que son auteur ait eu l’intention de causer un préjudice économique net.
L’application au dossier FTX est directe. Si la fraude n’exige pas la preuve d’un préjudice net, alors démontrer que les actifs couvraient les dettes ne suffit plus à effacer l’infraction. La défense perd l’essentiel de sa portée dès lors que ce précédent s’applique.
La difficulté pour SBF est donc structurelle. Il demande à la Cour suprême de revenir sur une lecture que la Cour suprême a elle-même consacrée un an plus tôt. Une juridiction revisite rarement un précédent aussi frais, et ce calendrier joue contre lui.
Le volet confiscation offre un terrain moins verrouillé. La question de savoir à partir de quel seuil une somme devient une amende excessive n’a pas de réponse chiffrée en droit américain, et elle revient périodiquement devant les juridictions supérieures. C’est la partie de la requête qui a le plus de chances de retenir l’attention.
Le contexte plus large n’aide pas non plus la défense. Les autorités américaines ont durci leur traitement des flux crypto illicites, et des actions comme le gel de 52 M$ sur une place de marché hébergée par Telegram témoignent d’une doctrine qui privilégie la saisie large plutôt que la sanction calibrée.
Sur les prochains mois, le point de bascule sera donc procédural avant d’être juridique. La Cour dira si elle se saisit, et cette seule décision vaudra signal. Un refus refermerait pour SBF la voie des tribunaux et renverrait le dossier vers la seule grâce présidentielle.
Pour le secteur, l’enjeu dépasse le sort d’un homme. Si la Cour acceptait d’examiner la question du préjudice net, elle rouvrirait un débat qui touche toutes les poursuites engagées contre des plateformes ayant continué d’opérer en situation de déséquilibre. Beaucoup de dossiers en cours regardent cette requête pour cette raison.
Affaire à suivre sur Cryptonomic.