
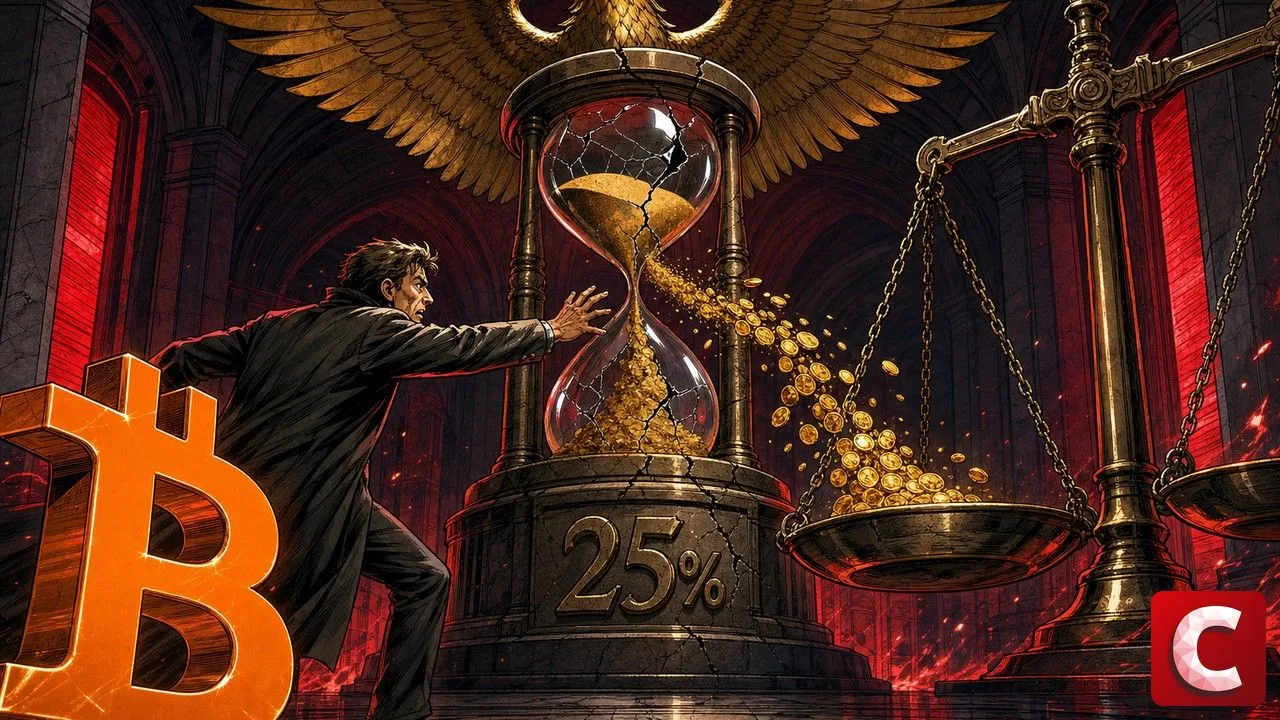
Le ministère fédéral des Finances allemand prépare une réforme qui supprime l’exonération accordée après douze mois de détention. La fiscalité crypto allemande basculerait vers un prélèvement forfaitaire de 25 %, porté à 26,375 % avec le supplément de solidarité. Seuls les actifs acquis à partir du 1er janvier 2027 seraient concernés, les portefeuilles constitués avant cette date gardant le régime actuel.
Pour résumer
- La fiscalité crypto allemande passe à un prélèvement forfaitaire de 25 %, soit 26,375 % avec le supplément de solidarité, pour les achats postérieurs au 1er janvier 2027.
- Clause de sauvegarde pour les actifs détenus avant cette date, qui restent exonérés après douze mois.
- Berlin table sur 160 M€ de recettes supplémentaires en 2028 et environ 350 M€ en 2030.
Obtenir un résumé de cet article par IA
ChatGPTCe que la fiscalité crypto allemande change au 1er janvier 2027
Le régime allemand actuel traite les cryptomonnaies détenues par un particulier comme des « autres actifs économiques ». Une revente dans les douze mois suivant l’achat tombe sous le barème progressif de l’impôt sur le revenu, jusqu’à 45 %. Passé ce délai de douze mois, la plus-value devient exonérée, sans plafond de montant.
Le projet préparé par le ministère fédéral des Finances fait sauter cette porte de sortie. Les cryptomonnaies rejoindraient l’Abgeltungsteuer, le prélèvement forfaitaire qui frappe déjà les dividendes et les plus-values sur actions, au taux de 25 %. Avec le supplément de solidarité, le taux effectif atteint 26,375 % quelle que soit la durée de détention.
Le changement de fiscalité crypto ne se limite pas au taux. Il fait aussi disparaître la logique de durée qui structurait le comportement des détenteurs allemands depuis des années, celle qui récompensait la conservation longue par une exonération totale. Les administrations européennes ont désormais une vision précise de ces gains, et 240 contribuables britanniques ont déclaré plus d’un million de livres de plus-values crypto sur un seul exercice fiscal.
L’abattement annuel de 1 000 € applicable aux gains privés de cette catégorie reste la seule respiration prévue dans le texte. Sur un portefeuille de taille moyenne, il ne couvre qu’une fraction des gains réalisés au cours d’une année de hausse.
Un deuxième étage de la réforme est prévu pour 2028 avec la retenue automatique par les plateformes. L’impôt serait alors prélevé à la source, comme il l’est déjà sur un compte-titres classique. Ce calendrier en deux temps rappelle celui de Londres, qui a repoussé à 2027 son nouveau régime d’imposition des revenus DeFi pour laisser aux plateformes le temps de s’organiser.
Une clause de sauvegarde qui coupe les portefeuilles en deux
Le texte prévoit une protection pour l’existant. Les cryptomonnaies acquises avant le 1er janvier 2027 conserveraient le traitement actuel et pourraient donc être revendues sans impôt après douze mois de détention. La réforme ne s’appliquerait qu’aux achats postérieurs.
Cette clause crée mécaniquement deux catégories d’actifs dans un même portefeuille. Les lots antérieurs à 2027 gardent leur valeur fiscale propre, les lots postérieurs supportent 26,375 % dès le premier euro de gain. Le suivi des dates d’acquisition devient la pièce centrale du dossier de fiscalité crypto de chaque détenteur allemand.
Pour un investisseur qui achète régulièrement, l’exercice se complique vite. Chaque entrée réalisée d’ici au 31 décembre 2026 relève de l’ancien régime, chaque entrée réalisée ensuite relève du nouveau. La méthode retenue pour ordonner ces lots au moment de la revente conditionnera le montant réellement dû, et aucune règle d’affectation n’est détaillée à ce stade du texte.
Cette bascule par date d’acquisition n’a rien d’une singularité allemande. En Asie, la Corée du Sud a fixé à 22 % l’imposition de ses plus-values crypto à compter de 2027, après plusieurs reports successifs, et là aussi le stock ancien a été traité à part.
Les recettes attendues donnent la mesure de ce que Berlin espère récupérer. Le ministère chiffre le gain à 160 M€ dès 2028, première année de prélèvement à la source, puis à environ 350 M€ en 2030. L’écart entre les deux montants suppose que la base imposable s’élargisse au rythme des achats postérieurs à la réforme, puisque le stock ancien reste hors champ. Ces 350 M€ attendus en 2030 restent modestes rapportés au budget fédéral, ce qui situe l’enjeu réel du côté du signal envoyé plutôt que du rendement budgétaire.
À voir également sur Cryptonomic :
- 263 000 tokens Solana ont été créés en une journée
- Brian Armstrong vise Bitcoin à 400 000 $ d’ici 2030
- SBF demande un nouveau procès à la Cour suprême
L’Europe resserre l’étau sur les régimes de faveur
L’Allemagne faisait figure d’exception dans l’Union avec son exonération après un an. Le passage à 25 % la rapprocherait de l’Italie, qui impose les plus-values crypto à 33 %, et la placerait dans la moyenne haute des régimes européens. Le Portugal et la République tchèque conservent des cadres plus favorables.
Le mouvement dépasse largement les frontières européennes, et l’échéance de 2027 revient dans plusieurs calendriers nationaux. Rien d’un hasard quand les administrations fiscales attendent la montée en charge des échanges automatiques de données pour passer à l’acte.
La fiscalité crypto n’est que le dernier étage d’un encadrement européen qui se referme par étapes. Le volet des plateformes, lui, est déjà entré en application, comme l’a montré la première amende MiCA infligée à Bitpanda en Autriche. Après les prestataires, le contribuable.
Rien n’est acquis sur le plan législatif. Le texte reste au stade de la coordination entre ministères et devra passer par le conseil des ministres, le Bundestag, puis éventuellement le Bundesrat avant d’entrer en vigueur. Le calendrier laisse un peu plus de trois mois aux détenteurs allemands avant la date de bascule.
Dans l’intervalle, l’arbitrage de court terme se pose pour tout résident allemand : accélérer ses achats avant le 31 décembre 2026 pour ancrer ses lots dans l’ancien régime, ou attendre un texte qui peut encore bouger au Parlement. La fiscalité crypto allemande n’étant pas encore votée, l’hypothèse d’une modification du texte au cours de la navette parlementaire reste entière. À moyen terme, la question qui compte pour le marché européen est de savoir combien de capitaux resteront domiciliés en Allemagne une fois l’exonération éteinte, alors que la mobilité fiscale des détenteurs de longue durée reste élevée.
Affaire à suivre sur Cryptonomic.